

PORTALNTT.COM, KUPANG – Setelah proses Konsolidasi Usaha Bersama (KUB) dengan Bank Jatim, kondisi Bank NTT justru menunjukkan tren yang mengkhawatirkan. Aset bank mengalami penurunan, Return on Assets (ROA) semakin tergerus, dan kredit bermasalah atau Non Performing Loan (NPL) tetap tinggi meskipun telah tersedia agunan dan jaminan.
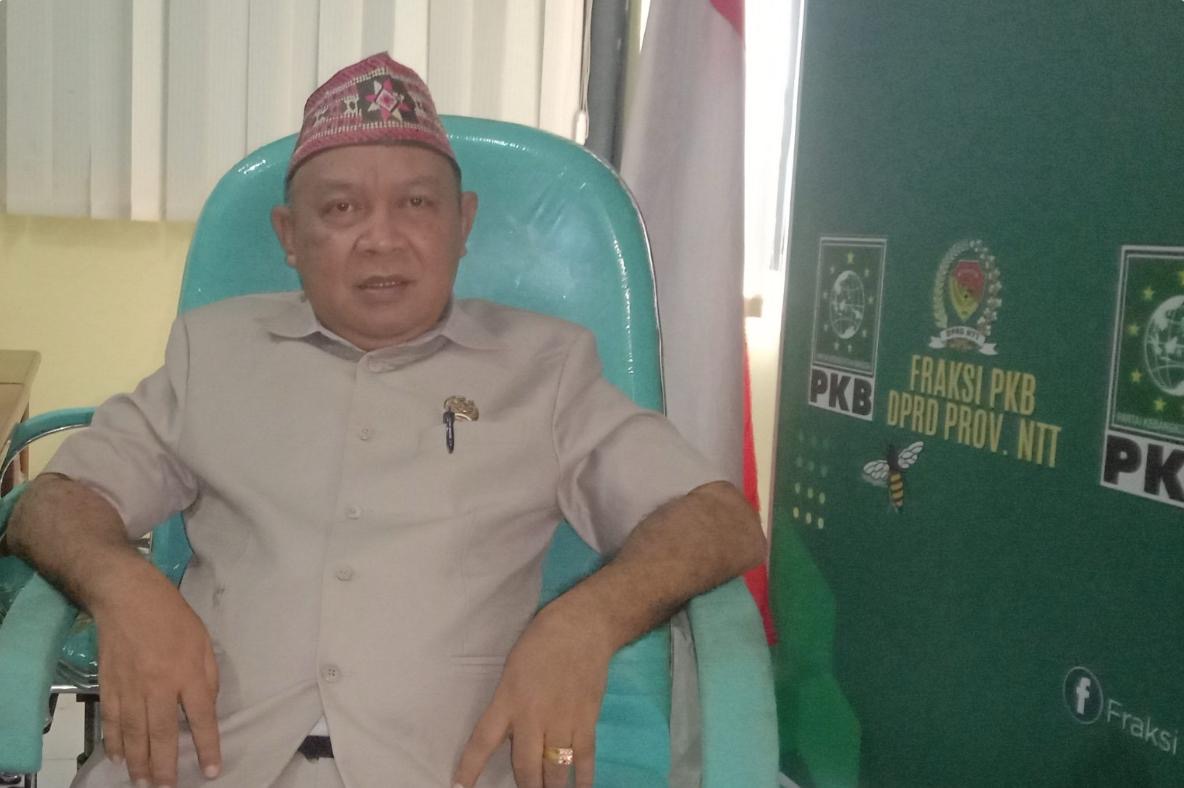
Demikian kritikan pedas yang disampaikan Yohannes Rumat, Anggota DPRD NTT Fraksi PKB kepada media, Minggu (11/05/2025), jelang RUPS Bank NTT.
Anggota Komisi III ini menyebutkan bahwa salah satu kejanggalan yang menjadi sorotan adalah masih tingginya NPL meski kredit telah dijamin dan memiliki agunan.
“Hal ini menimbulkan pertanyaan: siapa sebenarnya pemilik kredit bermasalah tersebut, dan mengapa tidak segera diklaim ke Lembaga Penjamin Kredit (LPK) atau dieksekusi?,” tanya Rumat.
Pasca-KUB katanya, kepemilikan saham Pemerintah Daerah NTT di Bank NTT tergerus oleh Bank Jatim. Akibatnya, potensi pembagian dividen pun semakin rendah, terlebih jika pertumbuhan laba tidak signifikan.
“Saat ini, ROA Bank NTT hanya berada di angka 1,4%, jauh di bawah rata-rata nasional yang mencapai 2,7%,” kupas Rumat.
Menurutnya, laba bank yang rendah berdampak langsung terhadap rendahnya dividen kepada pemegang saham serta minimnya setoran pajak dari pendapatan laba. Padahal, penggunaan dana publik oleh Bank NTT jauh lebih besar dibandingkan kontribusi dari modal inti bank.
Ia mengatakan sumber masalah bukan hanya teknis, tetapi juga menyangkut integritas dan etika pengelolaan.
“Indikasi ini diperkuat dengan adanya kebutuhan untuk melakukan pergantian pengurus bank, yang dinilai tidak mampu mengatasi akar persoalan,” sindir Rumat.
Lebih jauh dijelaskan, salah satu kritik penting adalah lemahnya pengawasan terhadap kredit bermasalah (kredit HB), yang semestinya bisa dideteksi sejak awal melalui laporan keuangan. Pemerintah selaku pemegang saham dituntut lebih cermat dalam membaca neraca dan memantau struktur kredit.
Solusi Teknis dan Transparansi
Untuk memperbaiki kondisi, perlu dilakukan upaya teknis seperti perbaikan kualitas kredit dan restrukturisasi atau rekomposisi portofolio kredit guna menekan sumber-sumber NPL.
“Menurut saya, upaya teknis saja tidak cukup. Diperlukan transparansi, termasuk membuka data jumlah kredit yang telah dihapus buku (write-off). Selebihnya terkait penurunan NPL jangan hanya dilihat dari angka permukaan, tetapi juga dilihat dari bagaimana cara penurunan itu dicapai,” terang Rumat.
Sebagai masukan jelang pelaksanaan RUPS Bank NTT untuk selanjutnya menjadi pertimbangan adalah bahwa:
1. Persoalan utama di Bank NTT lebih bersifat etis dibanding teknis.
2. Aset bank justru menurun setelah KUB.
3. ROA semakin kecil dan jauh di bawah standar nasional.
4. Lembaga penjamin dan agunan tidak berdampak signifikan terhadap penurunan NPL.
5. Diperlukan transparansi atas jumlah kredit yang telah diputihkan.
“Mudahan point point masukan ini menjadi pertimbangan dan bermanfaat,” tutup Rumat. (tim)